🌍 Geopolitik dan Minyak
Serangan Houthi terhadap Arab Saudi dan insiden kapal tanker di Selat Hormuz membuat risiko pasokan tetap tinggi. Brent bertahan di atas $106 dan WTI mendekati $95. 🛢️
🇺🇸 Wall Street
Laporan laba bank yang beragam dan aksi jual saham chip membuat saham AS bergerak datar hingga sedikit melemah.
📉 Dow 51,670 (–0.35%)
📉 S&P 500 7,805 (–0.02%)
📉 Nasdaq 27,204 (–0.15%)
Saham chip anjlok tajam, dengan Indeks Semikonduktor Philadelphia turun 2,7%.
🌏 Pasar Asia
Asia mulai stabil setelah anjloknya saham AI dan chip pada hari Selasa, dipimpin oleh rebound saham teknologi di Tokyo dan Seoul.
🇯🇵 Nikkei 225: naik 0,4%, mendekati 68.000
🇰🇷 Kospi: naik sekitar 1–2% setelah anjlok 5,5% pada hari Selasa
🇭🇰 Hang Seng: datar, mendekati 24.330
🇨🇳 Shanghai Composite: datar, mendekati 3.800
🇨🇳 Data September Tiongkok beragam:
Ekspor +36,3% secara tahunan (perkiraan +25,5%)
Impor +31%
CPI 0,9% (di bawah perkiraan 1%)
PPI 5,0% (perkiraan 4,5%), laju tercepat sejak Juni 2022
🇸🇬 MAS mempertahankan kebijakan tanpa perubahan, mengejutkan analis yang memperkirakan pengetatan.
💵 Forex
💲 DXY mendekati 102,3, sedikit di bawah level tertinggi 18 bulan pada hari Senin.
💶 EUR/USD mendekati 1,1210, dekat level terlemah dalam 17 bulan. Komentar Lagarde dinilai bernada hawkish.
💴 USD/JPY mendekati 158,4, dengan yen tertekan oleh prospek BoJ yang hati-hati.
🥇 Emas: sekitar $4.168, bertahan di dukungan dekat $4.150.
₿ Kripto: Bitcoin mendekati $83.900 dan Ethereum mendekati $2.520.
📈 Imbal hasil obligasi AS 10 tahun: sekitar 5,22%.
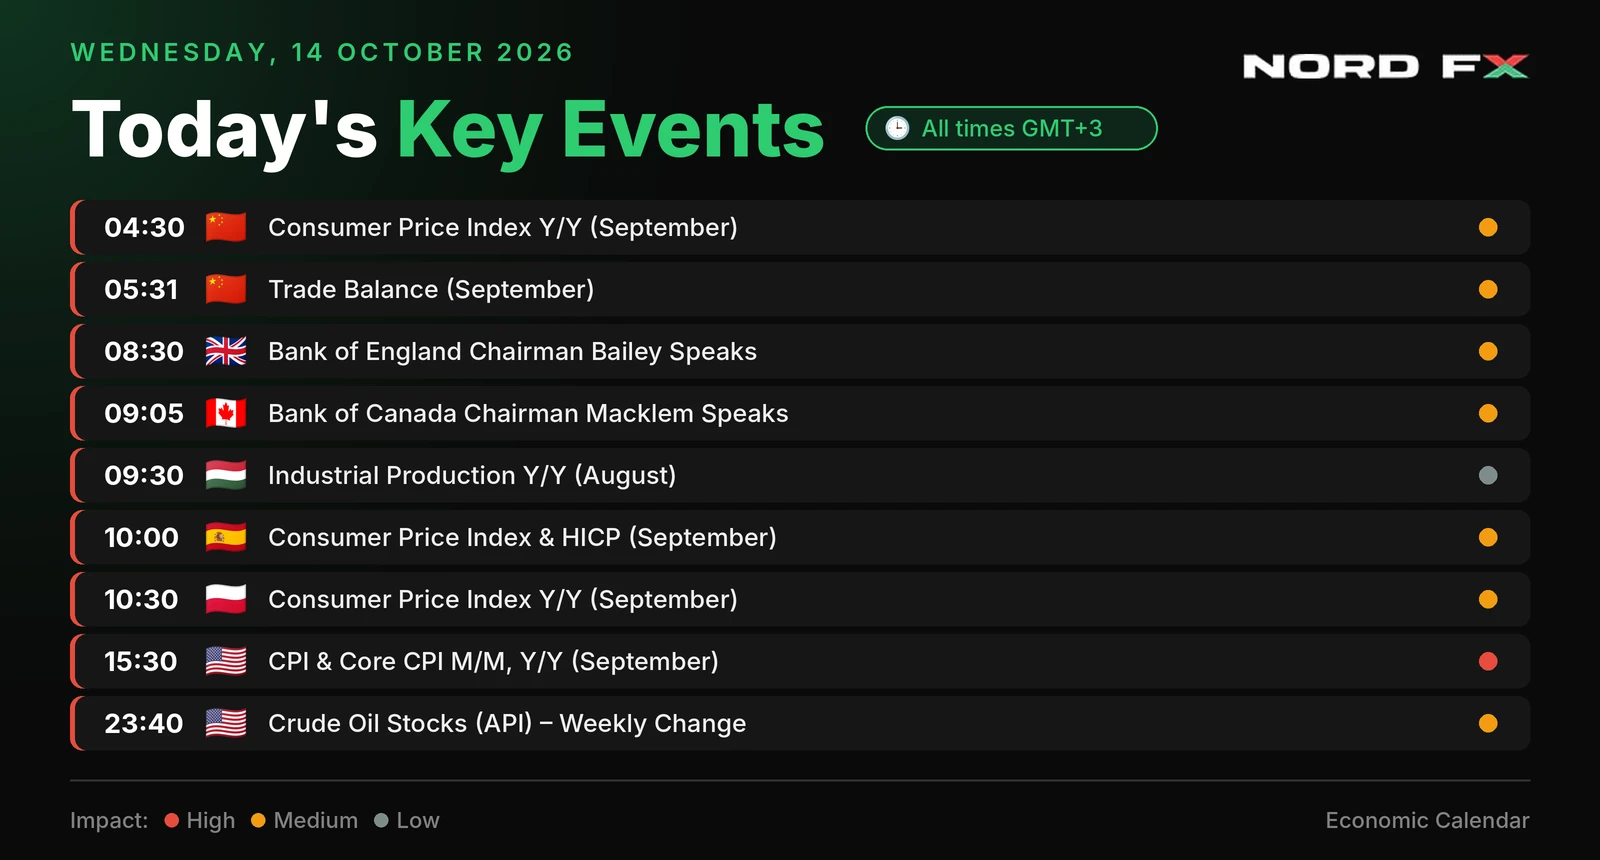
📅 Acara Penting Hari Ini (GMT)
🔥 12:30 – CPI AS bulan September. Perkiraan: 3,6% secara tahunan (sebelumnya 3,4%) dan +0,6% secara bulanan, dengan inti +0,2% secara bulanan.
🗣️ 09:40 – Bowman dari Fed berbicara. Pidato Lagarde, Bailey, dan Barkin juga dijadwalkan.
📋 18:00 – Beige Book The Fed.
Pasar memperkirakan peluang sekitar 22% kenaikan suku bunga Fed pada Oktober. Data inti yang panas dapat mengerek imbal hasil dan dolar serta menekan emas. Data yang lemah dapat menopang aset berisiko. ⚡
Kembali Kembali
