“AI trade” можна реалізувати через NordFX двома дуже різними способами: єдина диверсифікована позиція в індексі USTEC (Nasdaq 100), або концентрована позиція в одній з окремих компаній, пов'язаних зі ШІ, що торгуються як CFD, таких як Nvidia, Microsoft чи Meta. Кожен шлях має свій профіль ризику, і правильний вибір залежить від того, скільки специфічного ризику окремої компанії трейдер готовий прийняти в обмін на шанс отримати надмірний прибуток. Цей посібник порівнює обидва підходи та пояснює, коли кожен з них має сенс.
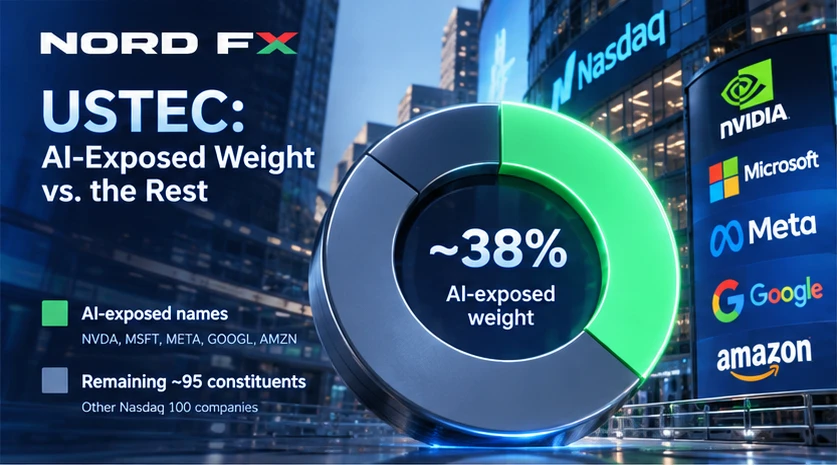
З початку поточного циклу інвестицій у ШІ основну увагу привернула невелика кількість компаній: виробники чипів, які створюють апаратне забезпечення, на якому працює ШІ, хмарні провайдери, які орендують обчислювальні потужності, та програмні компанії, що вбудовують ШІ у свої продукти. На NordFX трейдери можуть отримати експозицію на цю тему через CFD на окремі акції, зокрема Nvidia (NVDA), Microsoft (MSFT), Meta (META), Google (GOOGL), Amazon (AMZN), Oracle (ORCL), IBM та Intel (INTC) – або через CFD на індекс USTEC, який відстежує Nasdaq 100 і має значну вагу саме на такі великі технологічні компанії.
Обидва шляхи є способами торгувати однією й тією ж базовою темою. Різниця полягає в тому, наскільки концентрованою є експозиція, і наскільки результат залежить від конкретних показників однієї компанії, а не від загального напрямку сектору.
Аргумент на користь окремої акціїТоргівля окремою акцією, пов'язаною зі ШІ, дає трейдеру пряму, недиверсифіковану експозицію на результати цієї компанії. Якщо трейдер має чітке бачення конкретного бізнесу – траєкторії прибутку, продуктового портфеля, позиції в ланцюжку постачання ШІ – CFD на окрему акцію дозволяє безпосередньо перетворити це бачення на розмір потенційного результату. Своєчасно відкрита позиція в одній акції може зрушитися значно більше, ніж диверсифікований індекс при тій самій новині, оскільки індекс розподіляє ту саму подію на десятки інших складових, які можуть взагалі не постраждати.
Ця концентрація має два боки. Одна компанія може різко змінитися через звіт про прибутки, оголошення продукту, регуляторну новину чи зміну прогнозу, незалежно від того, що відбувається на решті ринку. Наприклад, трейдер, що тримає Meta під час публікації звітності, повністю залежить від власних цифр і коментарів Meta, незалежно від того, наскільки добре Microsoft чи Nvidia виступлять того ж тижня. Довгостроковіші прогнози щодо окремих акцій, такі як перспективи в прогнозі акцій Nvidia від NordFX або в прогнозі ціни Microsoft, природно пов'язані з траєкторією саме цієї компанії, а не сектору в цілому.
Аргумент на користь CFD на індексUSTEC пропонує принципово інший тип експозиції. Оскільки він відстежує Nasdaq 100 у цілому, жоден звіт про прибутки чи новина, специфічна для однієї складової, не може зрушити індекс настільки, наскільки це зрушило б акцію цієї компанії. Невдалий квартал однієї компанії, пов'язаної зі ШІ, пом'якшується результатами інших 99 компаній індексу, багато з яких мають незначну пряму експозицію на цю конкретну новину.
Цей ефект згладжування зменшує ймовірність різкого, раптового руху, викликаного новиною однієї компанії, але це також означає, що трейдер не може виокремити конкретну частину теми ШІ, в яку він вірить найбільше. Наприклад, трейдер, впевнений саме в напівпровідниковій складовій розбудови ШІ, виявляє, що ця експозиція розбавляється іншими складовими індексу, не пов'язаними зі ШІ чи технологіями, і навіть суміжними зі ШІ компаніями, результати яких можуть рухатися в протилежному напрямку.
Для трейдерів, які використовують CFD для доступу до біржових індексів у ширшому сенсі, цей компроміс між диверсифікацією та точністю є знайомим – це та сама динаміка, яка застосовується при виборі індексу замість окремої акції в будь-якому секторі, лише посилена тим, наскільки концентрованим став поточний наратив ШІ навколо невеликої кількості назв.
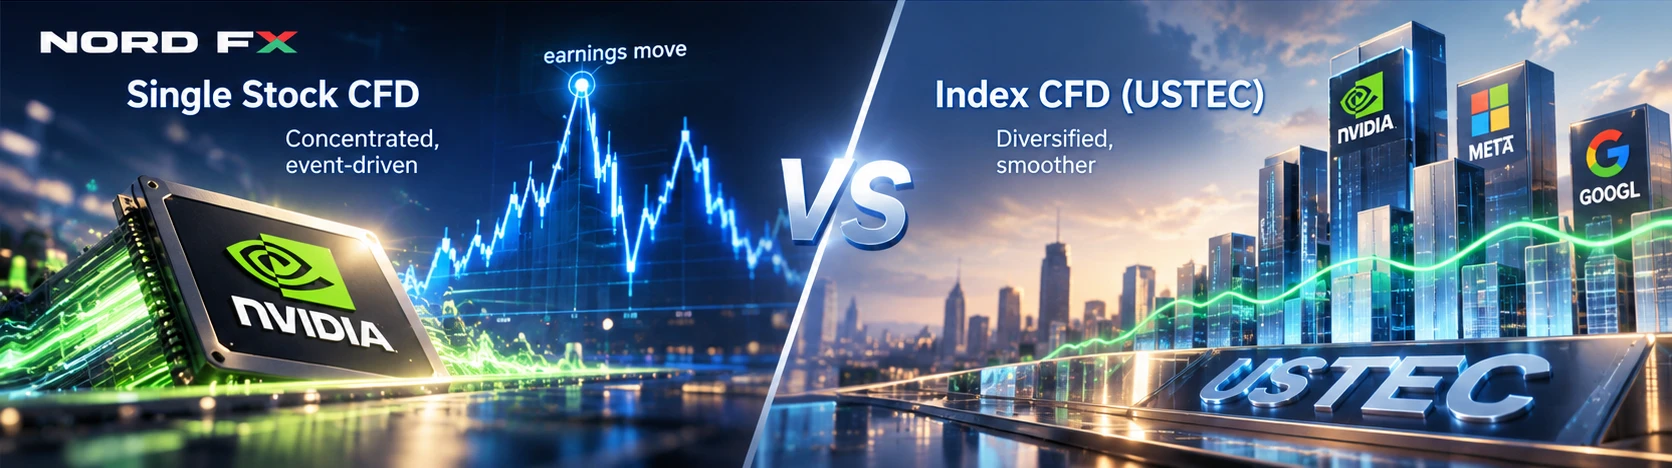
CFD на окрему акцію, пов'язану зі ШІ, таку як NVDA, MSFT чи META, дає експозицію на результати та наратив однієї компанії з високою чутливістю до власних звітів про прибутки та новин цієї компанії, а також зазвичай вищою, керованою подіями волатильністю. Це найкраще підходить трейдеру з чітким, конкретним баченням щодо однієї компанії та готовністю прийняти ризик, пов'язаний з такою концентрацією.
USTEC, навпаки, дає експозицію на весь Nasdaq 100 із широкою вагою на технології. Його чутливість до звіту про прибутки будь-якої окремої складової є низькою, оскільки рух розбавляється серед багатьох інших компаній, а типова волатильність відповідно нижча та плавніша. Це найкраще підходить трейдеру, який має широкий погляд на тему ШІ, не бажаючи обирати конкретного переможця.
- Експозиція: результати та наратив однієї компанії проти всього Nasdaq 100
- Чутливість до одного звіту про прибутки: висока для окремої акції, низька для індексу
- Точність: висока для окремої акції (безпосередньо відображає конкретне бачення), нижча для індексу (експозиція також розподілена на непов'язані назви)
- Типова волатильність: вища та керована подіями для окремої акції, нижча та плавніша для індексу
- Найкраще підходить для: чіткого, конкретного бачення щодо однієї компанії (окрема акція) проти широкого бачення теми ШІ без вибору переможця (індекс)
Жоден підхід не є принципово кращим; вони відповідають на різні питання. Окрема акція відповідає на питання “чи вірю я в цю конкретну компанію”, тоді як індекс відповідає на питання “чи вірю я, що тема ШІ в цілому продовжить підтримувати великі технологічні компанії”.
Використання обох разомБагато трейдерів не розглядають це як вибір “або-або”. Поширений підхід – тримати основну позицію в USTEC для широкої, менш волатильної експозиції на тему ШІ, одночасно використовуючи менші, більш тактичні позиції в окремих акціях навколо конкретних подій – дати звітності, запуску продукту, оголошення великого контракту – коли трейдер має більш конкретне, обмежене в часі бачення. Така структура зберігає основну частину експозиції диверсифікованою, одночасно дозволяючи більш концентровані ставки, коли впевненість вища і катализатор можна визначити.
Зворотна структура також використовується: основна позиція, сформована з окремих акцій, обраних за їхню конкретну експозицію на ШІ, а індекс використовується як менший хедж або спосіб додати широку ринкову експозицію без вибору додаткових окремих переможців.
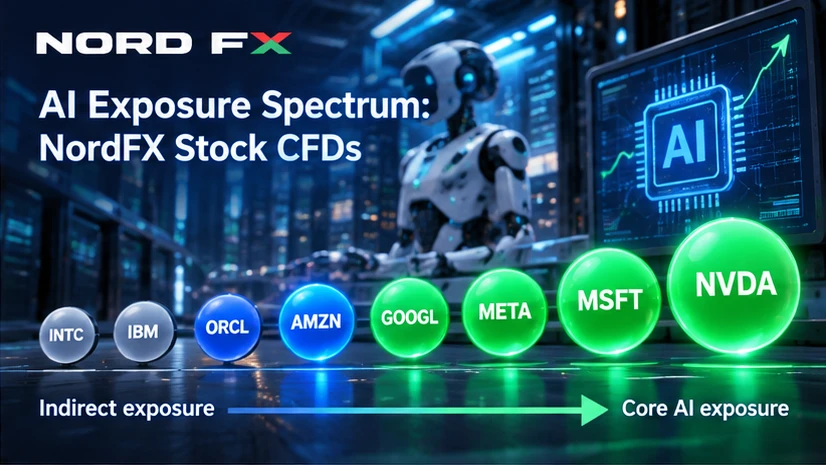
Як різні назви вписуються в темуНе всі назви, пов'язані зі ШІ, у списку інструментів NordFX мають однаковий тип експозиції, що є частиною причини, чому вибір серед них не такий простий, як вибрати “AI trade” і рухатися далі. Nvidia перебуває найближче до центру теми, постачаючи значну частину апаратного забезпечення, на якому навчаються та працюють системи ШІ, що робить її надзвичайно чутливою до оголошень капітальних витрат хмарних провайдерів, які купують її чипи. Microsoft, Google та Amazon мають експозицію переважно через свої підрозділи хмарних обчислень, які орендують інфраструктуру, яку компанії використовують для створення застосунків ШІ – їхня експозиція на ШІ реальна, але існує поряд з великими, непов'язаними бізнесами, які також впливають на ціни їхніх акцій. Meta обрала інший шлях, інвестуючи значні кошти в інфраструктуру ШІ для підтримки власних рекламних і контентних платформ, а не продаючи потужності ШІ іншим. Oracle, IBM та Intel мають меншу або більш непряму відносність до теми – Oracle через свій зростаючий бізнес хмарної інфраструктури, IBM через корпоративне програмне забезпечення ШІ та консалтинг, а Intel через спробу конкурувати у виробництві чипів, пов'язаних зі ШІ, після того, як значною мірою пропустила ранні етапи циклу.
Цей розкид має значення, оскільки експозиція USTEC на ШІ насправді є сумою всіх цих різних відносин, зважених за розміром кожної компанії в індексі, а не чіткою єдиною ставкою на одну частину теми. Трейдер, який обирає індекс, фактично приймає змішану позицію на постачання чипів, хмарну інфраструктуру, витрати на ШІ, що фінансуються рекламою, та застарілі технологічні компанії, що намагаються наздогнати – все одразу, у пропорціях, визначених ринковою капіталізацією, а не тим, наскільки безпосередньо результати кожної компанії насправді залежать від ШІ.
Практична різниця між двома підходами також проявляється в тому, як трейдеру потрібно стежити за новинами. Позиція в окремій акції вимагає відстеження саме цієї компанії: її календаря звітності, коментарів щодо прогнозів та будь-яких специфічних для компанії подій, таких як оголошення нових продуктів чи зміни в керівництві. Пропуск однієї дати звітності в концентрованій позиції окремої акції може означати опинитися на неправильній стороні великого, швидкого руху з невеликим попередженням.
Позиція в індексі через USTEC вимагає іншого типу уваги – менше про дату звітності якоїсь однієї компанії і більше про загальний напрямок наративу ШІ: зміни в тому, як інвестори оцінюють капітальні витрати, пов'язані зі ШІ, по всьому сектору, широку реакцію ринку на події ШІ від будь-якої з основних складових, та загальний апетит до ризику щодо технологічних акцій. Трейдеру, що тримає USTEC, не потрібно стежити за кожною окремою датою звітності з такою ж невідкладністю, але потрібне ширше відчуття того, як змінюється настрій щодо теми ШІ в цілому, оскільки цей настрій тепер має непропорційний вплив на загальний напрямок індексу.
Ризикові фактори, специфічні для теми ШІТема ШІ наразі несе два специфічні ризики, які варто відокремити від загальних міркувань “окрема акція проти індексу”. Перший – ризик оцінки – значна частка прибутків, що приписуються темі ШІ, вже закладена в ціни кількох причетних компаній, що означає, що як окремі акції, так і сам індекс можуть бути чутливими до будь-якої ознаки того, що витрати чи зростання доходів, пов'язані зі ШІ, сповільнюються, а не лише до абсолютних результатів компаній. Другий – ризик концентрації на рівні індексу – оскільки складові Nasdaq 100 з значною експозицією на ШІ тепер становлять незвично велику частку загальної ваги індексу, USTEC менш диверсифікований щодо цієї конкретної теми, ніж припускає його загальна назва. Трейдер, який обирає індекс спеціально для зменшення ризику, пов'язаного зі ШІ, повинен розуміти, що сам індекс тепер несе значно більше цього ризику, ніж до початку поточного циклу.
Визначення розміру позиції для будь-якого з шляхівЯкий би шлях трейдер не обрав, визначення розміру позиції повинно відображати різницю у волатильності між двома типами інструментів. CFD на окрему акцію, пов'язану зі ШІ, зазвичай рухається різкіше навколо новин, ніж USTEC за порівнянний день, тому позиція, однаково визначена за розміром для обох, нестиме суттєво різний ризик. Трейдерам, які хочуть порівнянної ризикової експозиції між окремою акцією та позицією в індексі, зазвичай потрібно використовувати менший розмір позиції на окремій акції, щоб компенсувати її вищу типову волатильність, а не припускати, що однаковий розмір лота створює рівноцінний ризик на обох інструментах. Ці рішення щодо розміру базуються на тих самих основах, що розглядаються в посібнику NordFX про механіку торгівлі CFD, яка однаково застосовується незалежно від того, чи базовий інструмент – окрема акція чи індекс.
Поширені запитанняЧи є USTEC тим самим, що й пряма торгівля темою ШІ?
Не зовсім. USTEC широко відстежує Nasdaq 100, і хоча компанії, пов'язані зі ШІ, тепер становлять значну частку його ваги, він також включає складові з невеликою або відсутньою прямою експозицією на ШІ. Він пропонує значну експозицію на тему ШІ, але розбавлену, а не чисту.
Які акційні CFD NordFX вважаються частиною AI trade?
Серед доступних акційних CFD NordFX Nvidia, Microsoft, Meta, Google, Amazon, Oracle, IBM та Intel зазвичай розглядаються як пов'язані зі ШІ, хоча кожна має різний тип і ступінь експозиції – від розробки чипів до хмарної інфраструктури та інтеграції продуктів ШІ.
Чи ризикованіша окрема акція ШІ, ніж USTEC?
Загалом так, у плані короткострокової волатильності та чутливості до новин, специфічних для компанії. Окрема акція може різко рухатися через один звіт про прибутки чи новину, тоді як ширший склад USTEC згладжує вплив новини будь-якої однієї складової.
Чи можна торгувати обома одночасно?
Так. Утримання основної позиції в USTEC поряд з меншими, керованими подіями позиціями в окремих акціях – поширений спосіб поєднати диверсифіковану експозицію з більш цілеспрямованими ставками з вищою впевненістю.
Чи повністю уникає торгівля USTEC ризику концентрації ШІ?
Ні. Оскільки компанії, пов'язані зі ШІ, тепер становлять незвично велику частку ваги Nasdaq 100, USTEC несе більшу концентрацію теми ШІ, ніж припускає його назва, хоча він залишається більш диверсифікованим, ніж будь-яка окрема акція, пов'язана зі ШІ, сама по собі.
Повернутися Повернутися
