🤖 Yapay zekâ endişeleri sert tonlu Fed ile buluşuyor
Wall Street salı günü yeniden geriledi. Dow %1.6 düşüşle 50,759 seviyesine indi, S&P 500 %1.0 kaybederek 7,340'a geriledi (üst üste dördüncü düşüş, temmuz sonundan bu yana en düşük seviye) ve Nasdaq %0.7 değer kaybetti. 📉 S&P vadeli işlemleri bu sabah %0.2 yükseldi. Piyasa, Fed'in aralıkta faiz artırma ihtimalini yaklaşık %95 olarak fiyatlıyor; 10 yıllık tahvil getirisi %5.1 civarında. 🏦
🚀 Nvidia, üçüncü çeyrekte $115.8B gelir açıklayarak beklentileri aştı ve dördüncü çeyrek için yaklaşık $130B öngördü (piyasa beklentisi $125.3B). Hisseler piyasa kapanışından sonra %4–5 yükseldi, ancak CEO etrafındaki kargaşa ve düzenleyici soruşturma gerginliği yüksek tutuyor. 👀 Anthropic'in halka arzının fiyatı da bugün belirleniyor. 📌
🌏 Asya
🇰🇷 Kospi, çip hisselerindeki toparlanmayla yaklaşık %1.9 yükselerek 5,060 civarında.
🇯🇵 Nikkei, günün başındaki %1.3'lük yükselişi geri verdikten sonra yaklaşık %0.5 artışla 59,200 civarında. Ekim ihracatı yıllık %20.5 arttı, ancak ticaret açığı ¥476.5B oldu.
🇭🇰 Hang Seng, ABD'nin yeni çip ihracat kısıtlamaları nedeniyle yaklaşık %1.2 düşüşle 23,230 civarında.
🇨🇳 Şanghay endeksi, APEC zirvesi ve olası bir Trump–Xi görüşmesi öncesinde 3,590 civarında yatay seyrediyor. 🤝
💱 Forex ve emtialar
💵 DXY, 19 ayın zirvesine yakın biçimde 103.7'de.
🇪🇺 EUR/USD, 19 ayın dip seviyesine yakın biçimde 1.098'de.
🇯🇵 USD/JPY 159.3 civarında; 160'a yakın seviyelerde müdahale riski var. ⚠️
🥇 Altın %1.9 düşüşle yaklaşık $3,780'de ve 52 haftanın en düşük seviyesine yakın.
🛢️ Körfez'deki gerilim artarken Brent yaklaşık $92.4'te. 🔥
₿ Bitcoin $64,600 civarında.
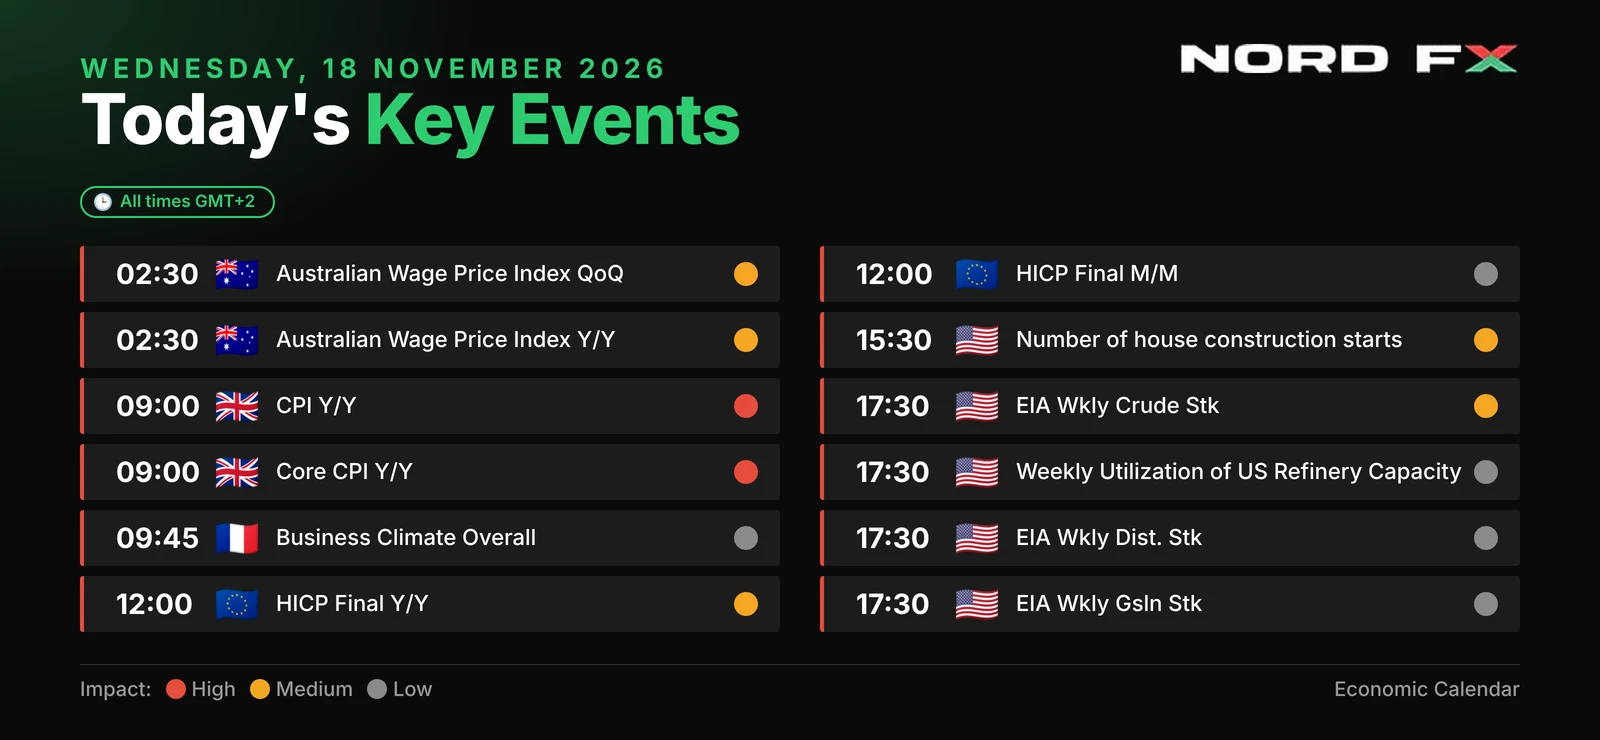
🗓️ Bugün (GMT)
🇬🇧 07:00 İngiltere TÜFE (beklenti %3.7, önceki %3.5)
🇪🇺 10:00 Euro bölgesi nihai TÜFE (beklenti %4.0)
🇺🇸 13:30 ABD konut inşaatı başlangıçları ve inşaat izinleri
🏦 19:00 FOMC tutanakları
Geri dön Geri dön
